אפסלון ברנדס משלימה את היציאה מתחום ההלבשה, אך שתיקה רועמת סביב התמורה מעוררת שאלות
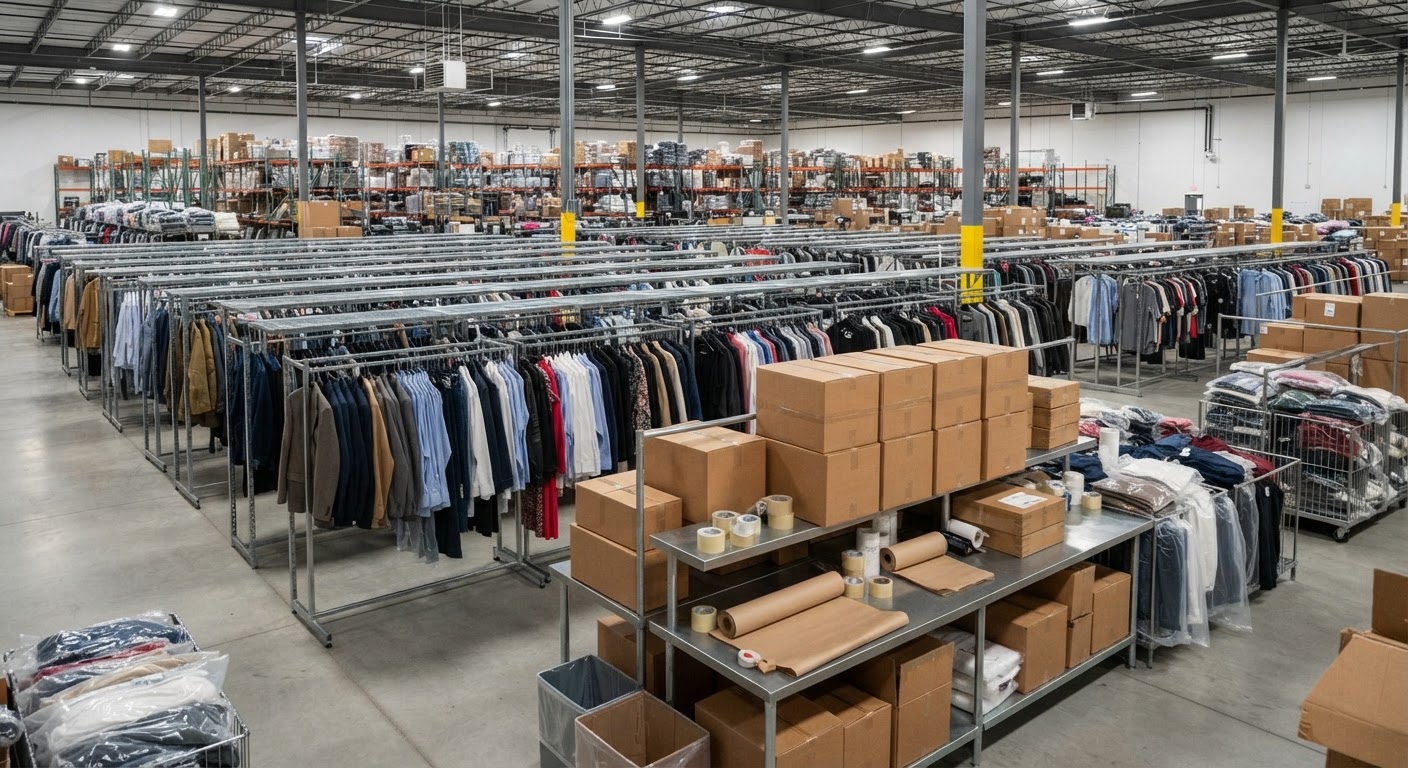
המהלך האסטרטגי למיקוד עסקי הושלם, אך סירובה של החברה לחשוף את תמורת המכירה או את זהות הרוכש מותיר את המשקיעים באפלה, ומעלה חשש לגבי שווי העסקה ורמת השקיפות הניהולית.
אפסלון ברנדס השלימה סופית את מכירת פעילות ההלבשה שלה, צעד חשוב בדרך להתמקדות מלאה בעסקי הליבה הטכנולוגיים. עם זאת, החברה נמנעת מלספק את הפרטים הפיננסיים הבסיסיים ביותר - מחיר המכירה, זהות הקונה וההשפעה על הדוחות - ויוצרת אי-ודאות משמעותית בקרב המשקיעים הנדרשים כעת לנחש את ערכה האמיתי של העסקה.
חברת הטכנולוגיה אפסלון ברנדס הולדינג (ת"א: אפסלון ברנדס) דיווחה על השלמת הצעד האחרון במהפך האסטרטגי שלה: מכירתה המלאה של פעילות ההלבשה. המהלך, שנועד למקד את החברה בעסקי הליבה שלה בתחום התוכנה והאינטרנט, הושלם סופית. אולם, בעוד שהכיוון האסטרטגי ברור ומתקבל בברכה, האופן שבו בוצעה העסקה - או ליתר דיוק, האופן שבו דווחה - מותיר את קהילת המשקיעים עם יותר שאלות מתשובות, בעיקר סביב השאלה המרכזית: כמה כסף נכנס לקופה?
### העסקה הושלמה, הפרטים נותרו בצל
בהודעה קצרה ותמציתית לבורסה, אישרה החברה כי התנאים המתלים בעסקה למכירת פעילות ההלבשה, שנחתמה בסוף אוגוסט, התקיימו והעסקה הושלמה [2026-01-083936]. בכך, החברה יוצאת באופן רשמי וסופי מתחום שאינו בליבת עסקיה. אך כאן גם מסתיים המידע. באופן חריג, הדיווח אינו כולל ולו רמז לגבי הפרטים המהותיים ביותר שכל משקיע מצפה לקבל:
תמורת המכירה: מהו הסכום שאפסלון ברנדס קיבלה או צפויה לקבל עבור הפעילות?
זהות הרוכש: מי הגוף שרכש את הפעילות? האם מדובר בשחקן אסטרטגי מהתחום או בגוף פיננסי?
* השפעה חשבונאית: האם החברה תרשום רווח הון מהמכירה, או שמא מדובר במכירה לצורך "ניקוי שולחן", אולי אף בהפסד?
היעדרם של נתונים אלו הופך את הודעת החברה ל"קופסה שחורה". המשקיעים יודעים שהתרחש אירוע מהותי, אך אין להם כלים להעריך את משמעותו הכלכלית.
### מדוע השקיפות קריטית כאן?
מכירת נכס שאינו חלק מליבת הפעילות היא מהלך אסטרטגי מקובל ונכון לרוב. הוא מאפשר להנהלה למקד משאבים, תשומת לב והון בתחומים בעלי פוטנציאל הצמיחה הגבוה ביותר. במקרה של אפסלון ברנדס, חברת תוכנה ואינטרנט, פעילות בתחום ההלבשה המסורתי נראית כנטע זר, ככל הנראה מורשת מגלגול קודם של החברה או תוצאה של רכישה שלא התפתחה כמצופה. לכן, עצם המכירה הוא חדשות חיוביות.
אך השטן, כמו תמיד, נמצא בפרטים. תמורת המכירה היא הנתון הקריטי ביותר להבנת איכות המהלך. האם ההנהלה הצליחה למקסם את הערך עבור בעלי המניות ומכרה את הפעילות במחיר אטרקטיבי? או שהיא נאלצה "להיפטר" מהפעילות במחיר נמוך, מה שעשוי להצביע על בעיות עמוקות יותר באותה חטיבה? ללא מספרים, כל ניתוח נותר בגדר ספקולציה. אי-הוודאות פוגעת ביכולת השוק לתמחר נכונה את מניית החברה ועלולה אף לפגוע באמון המשקיעים בהנהלה.
### מבט קדימה: ממתינים לרבעון השלישי
כעת, הכדור עובר לדוחות הכספיים הבאים. סביר להניח שהפרטים המלאים על העסקה ייחשפו במסגרת הדוח לרבעון השלישי של 2026, אז תיאלץ החברה, על פי כללי החשבונאות, לפרט את ההשפעה הכספית של המהלך. עד אז, המשקיעים נותרים במצב של המתנה.
השתיקה הנוכחית של אפסלון ברנדס סביב פרטי העסקה היא תמוהה. ייתכן שישנם סעיפי סודיות מול הרוכש, אך גם במקרים כאלה, חברות ציבוריות מוצאות בדרך כלל את הדרך לספק לשוק לפחות סדרי גודל או מידע איכותני על העסקה. השתיקה הרועמת במקרה זה הופכת מהלך אסטרטגי חיובי לאירוע המעורר אי-נוחות, ומדגישה את המתח הקיים תמיד בין החלטות עסקיות לבין חובת השקיפות כלפי ציבור המשקיעים.