הולמס פלייס מציגה צמיחה דו-ספרתית ומתכננת חלוקת דיבידנד חריגה של 20 מיליון שקל
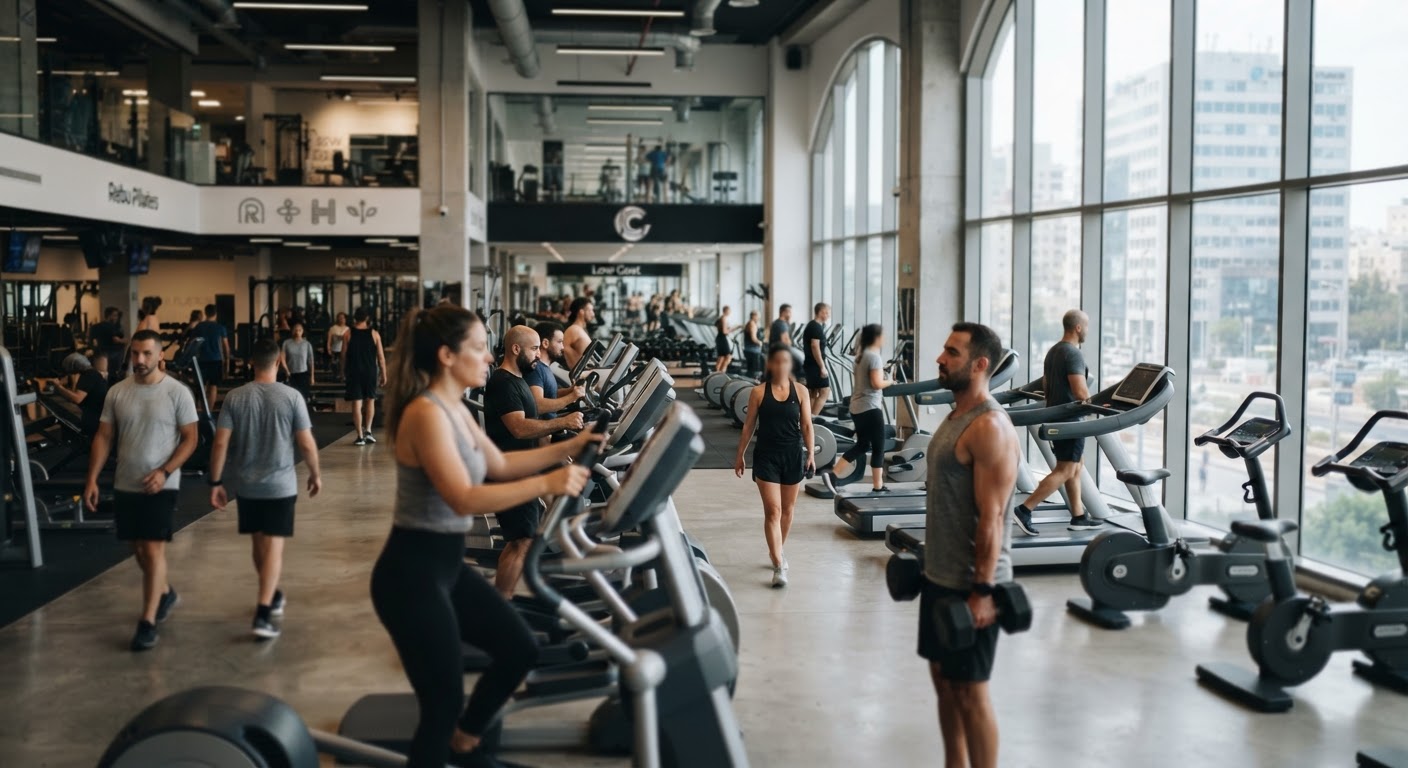
רשת מכוני הכושר ממשיכה להתרחב, מדווחת על זינוק של כ-39% ברווח הנקי, ומבקשת מבית המשפט אישור לחלק דיבידנד נוסף שירוקן את קופת הרווחים הראויים לחלוקה.
הולמס פלייס דיווחה על תוצאות חזקות לרבעון השני של 2026, עם צמיחה של 10.5% בהכנסות ל-156.3 מיליון שקל וזינוק של 38.7% ברווח הנקי ל-12.7 מיליון שקל. במקביל להתרחבות ופתיחת מועדונים חדשים, החברה הכריזה על דיבידנד של 8.9 מיליון שקל, התקדמה עם ההתאמות הטכניות הנדרשות כגון עדכון מחיר מימוש לאופציות, ותפנה לבית המשפט לאישור חלוקה מיוחדת של 20 מיליון שקל נוספים.
בעקבות הכרזתה על חלוקת דיבידנדים אגרסיבית, הולמס פלייס מתקדמת במימוש התוכנית וכבר מבצעת את ההתאמות הנגזרות ממנה. החברה דיווחה על עדכון מחיר המימוש של כתבי האופציה שלה, מהלך טכני המהווה צעד נוסף בדרך להחזר ההון לבעלי המניות. זאת, לאחר שרשת מועדוני הכושר הציגה תוצאות חזקות לרבעון השני של 2026, והודיעה על כוונתה לבצע מהלך חריג של חלוקת דיבידנד מיוחדת בהיקף של 20 מיליון שקל, בכפוף לאישור בית המשפט, בנוסף לחלוקה רגילה של 8.9 מיליון שקל.
זינוק ברווחים וגידול במספר המנויים
על פי מצגת שהציגה החברה למשקיעים, הכנסותיה ברבעון השני של 2026 (בנטרול תקן IFRS16) צמחו ב-10.5% והסתכמו ב-156.3 מיליון שקל, לעומת 141.4 מיליון שקל ברבעון המקביל אשתקד. בשורה התחתונה, הרווח הנקי לבעלי המניות זינק ב-38.7% והגיע ל-12.7 מיליון שקל, בהשוואה ל-9.1 מיליון שקל בתקופה המקבילה. ה-EBITDA המתואם עלה בכ-21% ל-28.7 מיליון שקל. במחצית הראשונה של השנה, הרווח הנקי הסתכם ב-25.15 מיליון שקל, עלייה של כ-23% (מקור: 2026-01-077991).
הצמיחה בתוצאות הכספיות נתמכת בגידול עקבי במספר המנויים. בסוף הרבעון השני, עמד מספר המנויים של הרשת על 230,394, גידול של כ-14.6% לעומת 200,942 מנויים בסוף הרבעון המקביל ב-2025 (מקור: 2026-01-077991).
מנוע הצמיחה: מועדוני ה-Low Cost
ניתוח הפעילות לפי מגזרים חושף כי מנוע הצמיחה העיקרי של הולמס פלייס הוא מגזר מועדוני ה-Low Cost, הכולל את מותגי אייקון (ICON) ורבו פילאטיס. הכנסות מגזר זה זינקו ברבעון בכ-31.6% ל-52.6 מיליון שקל, וה-EBITDA של המגזר קפץ ב-59% והסתכם ב-18.75 מיליון שקל. לשם השוואה, מגזר מועדוני הפרימיום (הולמס פלייס) הציג צמיחה מתונה יותר, עם עלייה של 4.7% בהכנסות ל-108.2 מיליון שקל ועלייה של כ-15% ב-EBITDA ל-28.5 מיליון שקל (מקור: 2026-01-077991).
החברה ממשיכה באסטרטגיית התרחבות אגרסיבית. במהלך הרבעון השני ולאחריו נפתחו שישה מועדונים חדשים, ביניהם סניפי אייקון בנתניה, נהריה ואור יהודה, ומועדון פמלי בבאר יעקב. בנוסף, החברה זכתה במכרז לניהול והפעלה של קאנטרי קלאב חדש בנתיבות לתקופה של 5 שנים עם אופציה להארכה (מקור: 2026-01-077991).
חלוקת דיבידנדים אגרסיבית
בהתאם למדיניותה, הולמס פלייס הכריזה על חלוקת דיבידנד של 8.9 מיליון שקל. החברה ציינה כי לאחר חלוקה זו, לא יוותרו לה יתרות רווחים ראויים לחלוקה (מקור: 2026-01-077991).
בצעד המעיד על ביטחון רב באיתנותה הפיננסית, דירקטוריון החברה אישר לפנות לבית המשפט בבקשה לאשר חלוקת דיבידנד מיוחדת נוספת בסך 20 מיליון שקל, שלא מתוך רווחיה. על פי הדיווח, הדירקטוריון בחן את מצבה הכספי של החברה וקבע כי היא עומדת במבחן יכולת הפירעון, וכי "לא קיים חשש סביר שהחלוקה תמנע מן החברה את היכולת לעמוד בחבויותיה הקיימות והצפויות". אישור החלוקה מותנה בהחלטת בית המשפט (מקור: 2026-01-077996).
כהשלכה ישירה של מהלכי חלוקת הרווחים, החברה דיווחה על התאמה טכנית במחיר המימוש של כתבי האופציה (סדרה 1). בעקבות חלוקת הדיבידנד, מחיר המימוש החדש נקבע על 6.66004 ש"ח, בהתאם להוראות התשקיף (מקור: 2026-01-078605).